

Advertencias tras una decisión de la Comisión Nacional de Valores
La Comisión Nacional de Valores dispuso que la transferencia bancaria sea el único medio habilitado para recibir y entregar fondos entre los agentes del mercado de capitales y sus clientes. En consecuencia, dejó de permitirse el uso del cheque electrónico (e-cheque) para fondear cuentas comitentes.
 WhatsApp
La Comisión de Asuntos Financieros del Consejo Profesional de Ciencias Económicas de Entre Ríos (Cpceeer), ante decisión, salió a advertir que la medida puede aumentar costos y dificultades operativas, especialmente para pymes, profesionales e inversores, y reclama una regulación proporcional, previsible y revisable.
El cambio no implica una modificación de tasas o impuestos, sino de la forma en que se canalizan los fondos hacia las cuentas de inversión, explicó el contador Matías Méndez, coordinador de la Comisión de Asuntos Financieros del Cpceeer.
Cómo funcionaba el uso de cheques
Muchas pymes cobran y pagan mediante cheques, particularmente en sectores como la industria metalúrgica, automotriz, agropecuaria y ganadera. “Un proveedor podía recibir un cheque diferido, mantenerlo hasta su vencimiento y luego endosarlo a un agente de bolsa en lugar de depositarlo en un banco. El agente podía invertir esos fondos en fondos comunes de inversión, acciones u otros instrumentos hasta que la empresa necesitara utilizarlos”, sostuvo Méndez durante una entrevista con el programa Buen Día, que conducen Carlos Matteoda, Alejandro Abero y Marta Segovia por Radio Costa Paraná (88.1).
El mecanismo, agregó, “permitía integrar los cheques al mercado de capitales sin que la pyme tuviera que depositarlos previamente en una cuenta bancaria. No se trataba de invertir dinero antes del vencimiento, sino de entregar el cheque al agente cuando llegaba la fecha de cobro y convertirlo en una herramienta de inversión y administración de liquidez”.
Con la nueva regulación, la pyme “debe depositar el cheque en un banco, esperar la acreditación de los fondos y recién después transferirlos al agente de bolsa para invertirlos. Esto agrega demoras, comisiones bancarias, tareas administrativas y costos de transacción”.
Impacto
La eliminación del e-cheque reduce las herramientas disponibles para administrar los flujos de tesorería y la caja. También puede desalentar el uso del mercado de capitales, que permite obtener rendimientos, canalizar inversiones y contribuir al financiamiento de empresas.
El impacto no será igual para todas las pymes. “Los comercios que cobran principalmente con tarjetas probablemente utilicen pocos cheques, mientras que las empresas industriales, agropecuarias y comerciales que operan con cheques enfrentarán mayores fricciones. La medida elimina una herramienta que muchas empresas estaban incorporando para administrar mejor sus fondos”, añadió Méndez.
La propuesta del Cpceer es revisar la disposición y preservar o ampliar las alternativas operativas, en lugar de reducirlas, para favorecer la dinámica del mercado de capitales y evitar costos innecesarios.
Evolución de la gestión financiera
Después de la pandemia, aumentó la apertura de cuentas comitentes y se volvió mucho más sencillo operar financieramente: hoy pueden abrirse cuentas bancarias o de inversión de manera remota, mediante celulares, reconocimiento facial y procesos completamente digitales. Por eso, la gestión financiera se convirtió en una dimensión habitual de la administración pyme.
Sin embargo, su importancia relativa varía según el contexto económico. “Durante períodos de inflación elevada, la administración financiera tenía un papel central: era necesario manejar liquidez, endeudamiento, tasas, rentabilidades y la pérdida de valor del dinero. Muchas empresas buscaban desprenderse rápidamente del efectivo y convertirlo en stock para protegerse de la inflación”, recordó Méndez.
Con la baja de la inflación y de las tasas, “el stock dejó de funcionar como refugio y pasó a representar un costo. Las empresas deben vender, rotar inventarios, comprar correctamente y mejorar sus márgenes y productividad. En este contexto, cobran mayor relevancia la gestión de costos, las operaciones, las ventas y la competitividad”.
Diferencia entre finanzas y costos
La gestión financiera se ocupa de la liquidez, las inversiones, el endeudamiento y la administración del dinero. La gestión de costos y operaciones analiza la eficiencia productiva, el inventario, los precios y la rentabilidad de las ventas. Aunque en una pyme una misma persona suele ocuparse de todas estas funciones, conceptualmente son áreas distintas.
La inflación puede ocultar ineficiencias, problemas de productividad y fallas de competitividad porque los aumentos nominales de precios generan una apariencia de crecimiento. En un escenario más estable, esas deficiencias quedan expuestas y las empresas deben mejorar sus operaciones, controlar costos y vender con rentabilidad real. “El proceso de normalización económica exige adaptar las herramientas de gestión sin perder instrumentos financieros útiles.”, cerró Méndez.
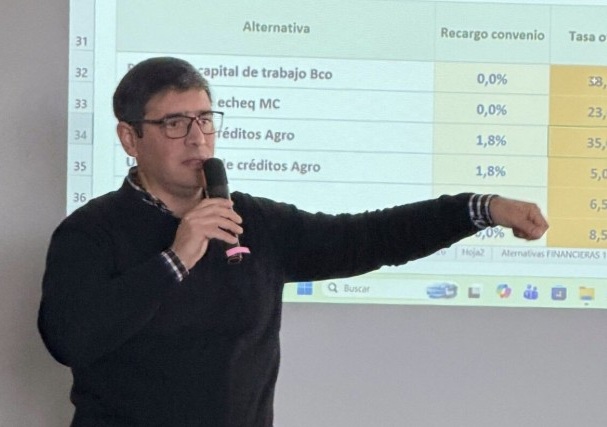 Matías Méndez, coordinador de la Comisión de Asuntos Financieros del Cpceer.